Met de rapportages 'marge obv VVP' en 'marge obv Voorraad' in de beheeromgeving bereken je op een eenvoudige manier je winstmarge. In dit artikel lees je hoe beide berekeningen werken.
⚙️ Vereisten
- Een verkoopprijs (credits) en een BTW-percentage bij elk product. Dit vul je verplicht in als je een nieuw product toevoegt. Met deze gegevens wordt de netto verkoopprijs berekend.
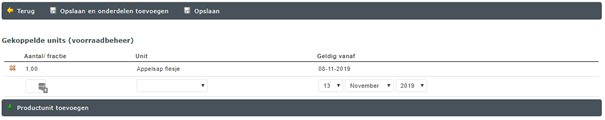
- Voor de marge op basis van voorraad: de voorraadmodule, waarmee je een productunit (basisunit) aan een verkoopproduct koppelt. Deze productunit voeg je toe onder Voorraadbeheer > Inkoopproduct. Lees hier hoe je een basisunit koppelt.
Heb je een basisunit gekoppeld en verkoop je 1 product, dan gaat er op dat moment automatisch 1 unit van je voorraad af.
Wat is de winstmarge per product?
Alle producten die je inkoopt (bijvoorbeeld een fust bier) hebben een bepaalde waarde. Het verschil tussen inkoopprijs en verkoopprijs is je winst per product. Om de winstmarge te berekenen heb je beide gegevens nodig.
Winstmarge berekenen op basis van voorraad
De winstmargeberekening op basis van voorraad werkt met de koppeling tussen het verkoopproduct en de basisunits uit een inkoopproduct. De inkoopprijs per unit wordt berekend op basis van het aantal basisunits in een inkoopproduct.
Het verschil tussen de inkoopprijs per unit en de verkoopprijs is je bruto winst. De margeberekening daarover ziet er zo uit:
- (Verkoopprijs per product – inkoopprijs per unit) / verkoopprijs per product
Vermenigvuldig de uitkomst met 100 voor een percentage.
⮞ Voorbeeld: er zitten 24 flesjes appelsap (basisunits) in een krat die je voor €20,- inkoopt. De flesjes kosten je dus €0,83 per unit. Je verkoopt ze voor €2,50 per stuk.
(€2,50 – €0,83) / €2,50 = 0,667
0,667 x 100% = 66,7%
🔄 Opmerking: als een verkoopproduct geen koppeling heeft met een productunit uit een inkoopproduct, is deze manier van margeberekening niet mogelijk.
Winstmarge berekenen op basis van VVP (Vaste Verreken Prijs)
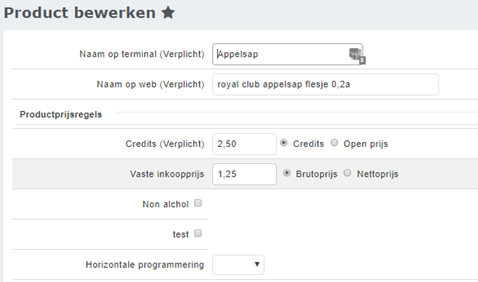
Bij het aanmaken of bewerken van een verkoopproduct kun je, naast de verkoopprijs en het BTW-percentage, ook de vaste inkoopprijs invullen (de vaste verrekenprijs). Om de winstmarge te berekenen, wordt in dit geval deze inkoopprijs gebruikt. De margeberekening ziet er zo uit:
- (Verkoopprijs per product – vaste inkoopprijs per product) / verkoopprijs per product
Vermenigvuldig de uitkomst met 100 voor een percentage.
⮞ Voorbeeld: in het appelsapvoorbeeld hierboven is de vaste verrekenprijs van het flesje appelsap wellicht €1,25.
(€2,50 – €1,25) / €2,50 = 0,5
0,5 x 100 = 50%
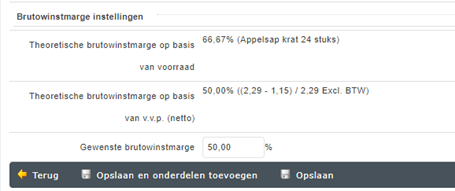
⚠️ Let op: de berekeningen zijn gebaseerd op verschillende prijzen (inkoopprijs per unit of vaste inkoopprijs). Daardoor kunnen de uitkomsten ook verschillende percentages opleveren, zoals in de afbeelding hieronder.